Introduction : La comptabilité comme miroir du déclin civilisationnel
L’analyse des finances publiques se limite trop souvent sur la scène médiatique à des invectives partisanes ou à des postures de circonstances. Pourtant, l’évolution de la dette de l'État répond d'abord à une logique macroéconomique d'une rigueur implacable. Cet essai se propose de décortiquer le mécanisme de "l'effet boule de neige" budgétaire, d'analyser les réponses doctrinales qui lui sont opposées (entre l'orthodoxie de l'offre et l'économie keynésienne), pour enfin l'inscrire dans sa réalité fondamentale : le choc entre un système économique et financier exigeant que la croissance se poursuive indéfiniment et une biosphère aux ressources finies.
I. La mécanique mathématique de l'effet boule de neige
Mécanisme : Un État subit un effet boule de neige lorsque le taux d'intérêt de sa dette est supérieur à son taux de croissance économique. Les intérêts de la dette s'accumulent et font augmenter le ratio de la dette par rapport au PIB de façon autonome.
L’évolution du ratio de la dette publique par rapport au PIB se modélise selon l’articulation de trois variables fondamentales : le taux d’intérêt apparent de la dette (r), le taux de croissance nominal de l’économie (g), et le solde budgétaire primaire (sp, qui représente le budget de l'État hors charge de l’intérêt).
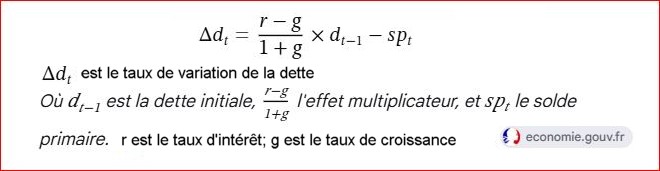
Le cœur de cette formule réside dans le terme multiplicateur (r - g) / (1 + g). Deux scénarios exclusifs régissent alors l'histoire économique des Nations :
- Le scénario vertueux (g > r) : Lorsque la croissance est supérieure au coût de la dette, le multiplicateur est négatif. La dette "fond" d'elle-même sous l'effet de l'expansion économique. L'État peut même se permettre le luxe d'un déficit primaire modéré sans que son ratio d'endettement global n'augmente.
- Le scénario de la spirale (r > g) : Lorsque le coût de l’argent dépasse le rythme de création de richesse, le multiplicateur devient positif. La dette s'auto-alimente par la capitalisation de ses propres intérêts. C'est l'enclenchement mécanique de l'effet boule de neige.
- Pour mieux comprendre le processus, on peut le comparer à un placement d'épargne E à taux d'intérêt i; en fin d'année le capital d'épargne E a généré un intérêt Exi; si on ne prélève pas ce montant, d'épargne s'est accrue de Exi; il est donc devenu Ex(1+i), et l'année suivante, l'épargne sera calculée sur Ex(1+i).
Le point de bascule de l'économie française
Au cours de la période récente, la France a franchi ce point de rupture et est entrée dans le processus de "boule de neige". Avec un encours de dette frôlant les 119 % du PIB, la hausse rapide des taux obligataires sur les marchés financiers (les nouvelles émissions d’État se rapprochant des 4 % à 5 %) est venue percuter une croissance atone inférieure à 1 %.
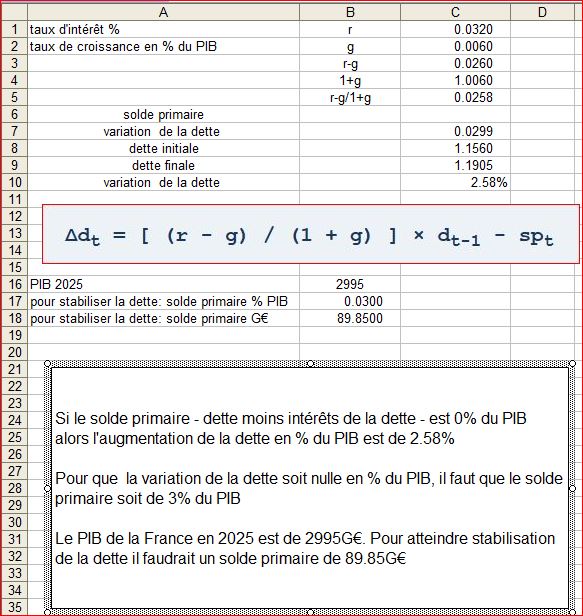
Le Haut Conseil des Finances Publiques (HCFP) rappelle régulièrement la dureté de ce constat : les hypothèses gouvernementales souvent trop optimistes masquent un effet boule de neige brut qui ajoute mécaniquement des dizaines de milliards d'euros par an à la dette nationale, indépendamment de toute dépense courante de fonctionnement. Pour stabiliser la machine à un instant T, le solde primaire requis n'est plus un déficit tolérable, mais un excédent structurel massif estimé à près de 3% du PIB en 2025 (soit environ 85 milliards d'€).
85 milliards d'€ c'est pour l'encours de la dette de 2025 de 2995G€; Si ce montant était effectivement mis en oeuvre dans le budget de l'année suivante, il s'appliquerait à une dette un peut moindre, ce qui nécessiterait un solde primaire un peu plus faible. Et cela ainsi de suite chaque année, jusqu'à sortir de la "boule de neige". Le processus est analogue à celui de l'épargne privée mais dans l'autre sens.
Voir l'avis du Haut Conseil des Finances Publiques pour le budget 2027 du gouvernement. https://www.hcfp.fr/sites/default/files/2026-10/Avis%20HCFP%202026-5%20-%20PLF-PLFSS%202027.pdf.
II. L'arbitrage doctrinal : Les impasses de la gestion budgétaire
Le montant du solde de stabilisation étant déterminé par les marchés et la conjoncture, sa réalisation pratique relève d'un choix éminemment politique. Deux trajectoires macroéconomiques s'opposent frontalement.
1. Le levier des dépenses : L'orthodoxie budgétaire et le risque de déflation
La première approche, privilégiée par les politiques d'orientation libérale, cible la réduction structurelle des dépenses de l’État. En réduisant les budgets du modèle social (retraites, santé, allocations), le gouvernement cherche à comprimer le besoin de financement pour rassurer les créanciers et contenir la hausse de la variable r, le taux d'intérêt des emprunts.
Il faut préciser que le taux d'intérêt moyen des emprunts est le taux des emprunts en cours auxquels s'ajoutent les nouveaux emprunts. Le taux moyen des intérêts d'une année en cours, est donc inférieur aux taux des nouveaux emprunts, dans le cas présent d'une hausse après une période d'intérêts très faibles.
Le risque de cette politique, critiquée par l'économiste John Maynard Keynes, réside dans le phénomène du multiplicateur budgétaire négatif. En amputant le revenu disponible des ménages et le financement des services publics, l’État détruit la demande globale. La consommation s’effondre, entraînant dans sa chute le taux de croissance (g) de l'économie. Dans l'équation de la "boule de neige", la réduction du dénominateur (1+g) annule l'effort consenti sur le solde primaire : la boule de neige s'accélère au lieu de s'arrêter. Dans un autre temps, Keynes préconisait des dépenses publiques massives, financées par les banques centrales nationales, pour relancer les économies stagnantes du Royaume-Uni et d'Europe, après la première guerre mondiale. Evidemment une telle politique est impossible aujourd'hui en France vu notre appartenance à l'Europe et à la banque centrale européenne.
2. Le levier des recettes : La justice fiscale comme carburant.
La seconde approche, défendue par des économistes comme Gabriel Zucman, propose de déplacer l'effort vers la captation de la richesse accumulée. Constatant que le patrimoine des 500 plus grandes fortunes françaises est passé de 6 % du PIB in 1996 à 35 % en 2026 (dépassant les 1076 milliards d'€), Zucman préconise l'instauration d'un impôt plancher de 2 % sur les patrimoines supérieurs à 100 millions d'euros.
Rapportant environ 20 milliards d'euros par an, selon son auteur, cette mesure permettrait de colmater une partie du besoin de stabilisation, par l'accroissement du solde primaire, sans contracter le pouvoir d'achat des classes moyennes et populaires, préservant ainsi la variable g. Soulignons que cette taxe, en partie ou en totalité, est loin du montant nécessaire pour stabiliser la dette: 85.6 milliards d'€ en 2026. De plus, les opposants à cette taxe, politiques et patronat, le Medev, pointent dans une économie globalisée, le risque de fuite des bases fiscales et de contraction de l'investissement privé.
III. Le mur de la biosphère et la crise de la démocratie
L'analyse technique et budgétaire commet cependant une erreur méthodologique: elle omet de lier les variables économiques aux réalités physiques et finies de notre planète.
- Paramètres financiers cruels (r > g)
Exigent que l'économie croisse indéfiniment pour sortir de la "boule de neige".
. - Pression sur la biosphère
Accélération de l'extraction de ressources, consommation d'énergie f -
Effondrement des limites planétaires
Raréfaction des ressources biophysiques entraînant la stagnation structurelle de la productivité. -
Impasse de la post-croissance
Le taux g s'effondre. L'économie devient un jeu à somme nulle : démantèlement programmé du modèle social pour nourrir le capital. -
Polarisation politique & démocratique
Frustration des populations, perte de confiance envers le bloc central et montée inévitable des extrêmes (Ex: Europe, Brésil).
1. L'illusion de la croissance indéfiniment
Toute création de valeur économique (g) nécessite l'utilisation d'énergie et la transformation de matières premières. Le modèle macroéconomique actuel est donc intrinsèquement dépendant d'un extractivisme croissant. Or, l'humanité se heurte désormais aux limites planétaires : épuisement des ressources minières, stress énergétique, dérèglement climatique et effondrement de la biodiversité. Le découplage absolu entre croissance du PIB et empreinte écologique est un mirage. Lorsque les contraintes physiques se durcissent, la productivité globale stagne, condamnant le paramètre g à une baisse structurelle à long terme.
2. Le jeu à somme nulle et la fracture sociale
Dans un monde en décroissance subie où g tend vers zéro, le système financier mondial ne peut plus se nourrir de la création de nouvelles richesses. La préservation des rendements du capital s’opère alors par une logique de prédation : un jeu à somme nulle où le haut de la pyramide capte les ressources existantes en démantelant les protections sociales collectives. Le rabotage du modèle social n'est pas un accident de parcours politique, c'est la conséquence logique d'un système financier qui tente de survivre au détriment de la biophysique.
3. De la crise écologique à l'effondrement démocratique
Cette crise de répartition génère une immense frustration populaire. Face à la stagnation du niveau de vie et à l'inefficacité des alternances politiques traditionnelles — toutes soumises à la même règle comptable internationale — les citoyens des démocraties rejettent le centre politique. Cette dynamique de polarisation conduit inévitablement à l'émergence de partis populistes ou d'extrême droite. Le cas du Brésil où l'élection populaire a sanctionné le candidat sortant Lula en votant pour l'extrême droite Bolsanoro est une parfaite illustration de ce phénomène : un pays déchiré entre la nécessité d'alimenter son modèle économique par la destruction de son capital naturel (l'Amazonie) et des crises politiques majeures menant à des polarisations extrêmes.
Conclusion : Vers un changement de paradigme comptable
L’effet boule de neige ne se résoudra pas par de simples ajustements techniques ou des budgets annuels optimistes. Tant que nos critères de stabilité financière exigeront de sacrifier la biosphère et la paix sociale sur l'autel du remboursement des intérêts, nos sociétés courront à leur perte. La véritable sortie de l'effet boule de neige exigera de redéfinir la notion même de valeur, en substituant à la quête de la croissance du PIB des indicateurs fondés sur la résilience écologique et la préservation des communs.
Annexe : Modélisation de l'effet "boule de neige" dans mon Tableur Excel (les paramètres du modèle sont en Colonne C
Voici les données de base prises dans cette feuille Excel pour mesurer l'impact des politiques budgétaires sur l'effet boule de neige :
| Cellule | Libellé Économique | Formule Excel type | Rôle Macroéconomique |
|---|---|---|---|
| C1 | Taux d'intérêt moyen (r) | 0.0320 |
Coût du stock de la dette (marchés) |
| C2 | Taux de croissance nominal (g) | 0.0060 |
Dynamique de l'économie réelle |
| C3 | Écart brut (r - g) | =C1-C2 |
Calcul du différentiel de base |
| C4 | Facteur de capitalisation (1 + g) | =1+C2 |
Dénominateur de dilution |
| C5 | Effet multiplicateur net | =C3/C4 |
Indicateur de la force de la boule de neige |
| C6 | Solde primaire (sp) | 0.0220 |
Effort budgétaire (Excédent si positif) |
| C7 | Variation de la dette | =(C5*C8)-C6 |
Résultat final en points de PIB (Δd) |
| C8 | Dette initiale (dt-1) | 1.1900 |
Niveau de départ de l'endettement |
| C9 | Dette finale (dt) | =C8+C7 |
Nouveau stock de dette accumulé |
| C10 | Croissance du stock de dette % | =C7/C8 |
Évolution intrinsèque de la masse due |